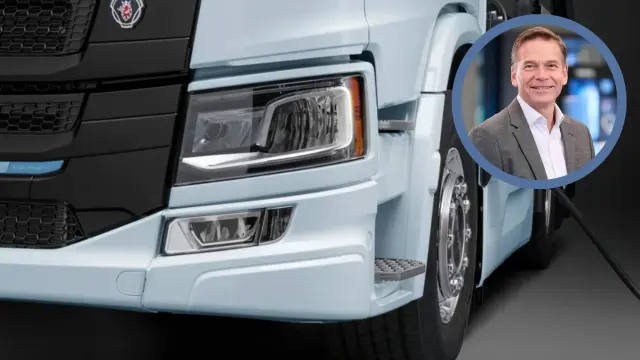
El CEO de Scania, Christian Levin, explica la realidad del camión eléctrico: "Estamos perdiendo dinero con cada vehículo"
Elígenos como tu fuente preferida en Google.
El directivo no culpa a la competencia exterior, sino a la situación que generan las autoridades comunitarias.
La industria del transporte pesado se encuentra inmersa en una encrucijada histórica marcada por el cambio a camiones eléctricos, las exigencias normativas y una realidad económica para los fabricantes de vehículos industriales. Lejos del optimismo institucional que a menudo rodea a la electrificación de las flotas, los principales constructores europeos empiezan a exponer de forma clara los retos estructurales a los que se enfrentan.
Entre las declaraciones más sonadas destacan las de Christian Levin, consejero delegado de Scania y del grupo Traton, que ha reconocido abiertamente que la compañía sueca pierde dinero con cada camión eléctrico que sale de sus líneas de producción. Una situación compleja donde las miradas no se dirigen tanto hacia la competencia exterior como hacia las propias exigencias normativas impuestas desde las instituciones comunitarias.
La realidad económica de la producción de camiones eléctricos
El proceso de electrificación del transporte pesado de mercancías exige inversiones multimillonarias en investigación, desarrollo y adaptación industrial. Fabricantes tradicionales como Scania acometieron ambiciosos planes de transformación con la vista puesta en un calendario normativo que anticipaba la adopción masiva de la tecnología eléctrica por parte de los operadores logísticos. Sin embargo, la velocidad real a la que el mercado está absorbiendo estos vehículos difiere de forma radical de las previsiones iniciales. Con una tasa de penetración en Europa que aún es testimonial, las instalaciones diseñadas para escalar la producción operan muy por debajo del umbral de rentabilidad.
En cualquier actividad industrial de vehículos industriales con motores de combustión tradicionales, alcanzar un porcentaje elevado de uso de la planta es fundamental para cubrir costes y generar beneficios. En el caso del camión eléctrico, al encontrarse los volúmenes de matriculación estancados en una franja testimonial frente al total del parque móvil, cada unidad ensamblada genera un desequilibrio financiero. Las economías de escala todavía no se han materializado debido a una demanda que avanza a un ritmo muy por debajo de lo previsto por los propios constructores europeos cuando planificaron sus capacidades productivas para la presente década.

El principal obstáculo no es la competencia china, es Bruselas
Ante este escenario de baja rentabilidad y adopción ralentizada, el debate sobre los factores que condicionan el futuro del sector se intensifica. A diferencia de lo que cabría suponer en un contexto de fuerte competencia global, las marcas europeas no sitúan el principal foco de preocupación en la llegada de alternativas procedentes de mercados asiáticos, sino en el marco regulatorio comunitario. La UE estableció un calendario de descarbonización demasiado ambicioso para los vehículos pesados nuevos, con exigencias de reducción de emisiones de dióxido de carbono que obligarían a que gran parte de las matriculaciones de camiones nuevos sean de cero emisiones de cara al año 2030.
Los directivos del sector advierten de que el salto normativo es inalcanzable con las actuales condiciones del mercado y el estado de la infraestructura de recarga. Desde la perspectiva de los principales fabricantes, forzar cuotas de mercado tan elevadas mediante la vía legislativa, bajo la amenaza de sanciones económicas multimillonarias para las marcas que incumplan los objetivos de emisiones, aplica una presión desmedida sobre una industria que ya está asumiendo grandes costes en su transformación. Las advertencias de los líderes industriales inciden en que el ritmo de despliegue de puntos de recarga de alta potencia adaptados para vehículos pesados no acompaña a la oferta de producto, lo que genera una barrera insalvable para que las empresas de transporte asuman el cambio de flota con garantías operativas.

Alternativas técnicas y propuestas para reactivar la transición
Lejos de adoptar una postura inmovilista ante los desafíos normativos y económicos, los responsables de la industria sugieren vías alternativas para fomentar la reducción de emisiones sin comprometer la estabilidad financiera de las empresas de transporte ni la de los propios fabricantes. Entre las propuestas planteadas destaca la necesidad de revisar los límites de peso y dimensiones en el transporte por carretera dentro de la Europa continental, permitiendo configuraciones de ejes adicionales en las cabezas tractoras que compensen el sobrepeso inherente a los paquetes de baterías de gran capacidad.
En la actualidad, el peso de las baterías de los camiones eléctricos reduce de manera notable la carga útil que pueden transportar en comparación con su equivalente diésel tradicional. Permitir configuraciones de mayor número de ejes, una práctica que ya ha sido autorizada en determinados países de nuestro entorno, incrementaría la capacidad de transporte por trayecto, reduciendo el número total de desplazamientos necesarios y optimizando la eficiencia logística global por tonelada transportada.
Además, los expertos insisten en que la transición real hacia la movilidad sostenible en el sector profesional dependerá en última instancia de que los costes operativos y de adquisición sean competitivos frente a las opciones de combustión tradicional. Un equilibrio que todavía exige tiempo, desarrollo y un respaldo institucional más decidido en materia de incentivos directos a la compra y despliegue de infraestructuras energéticas.